Entre as promessas populistas e a realidade das contas públicas
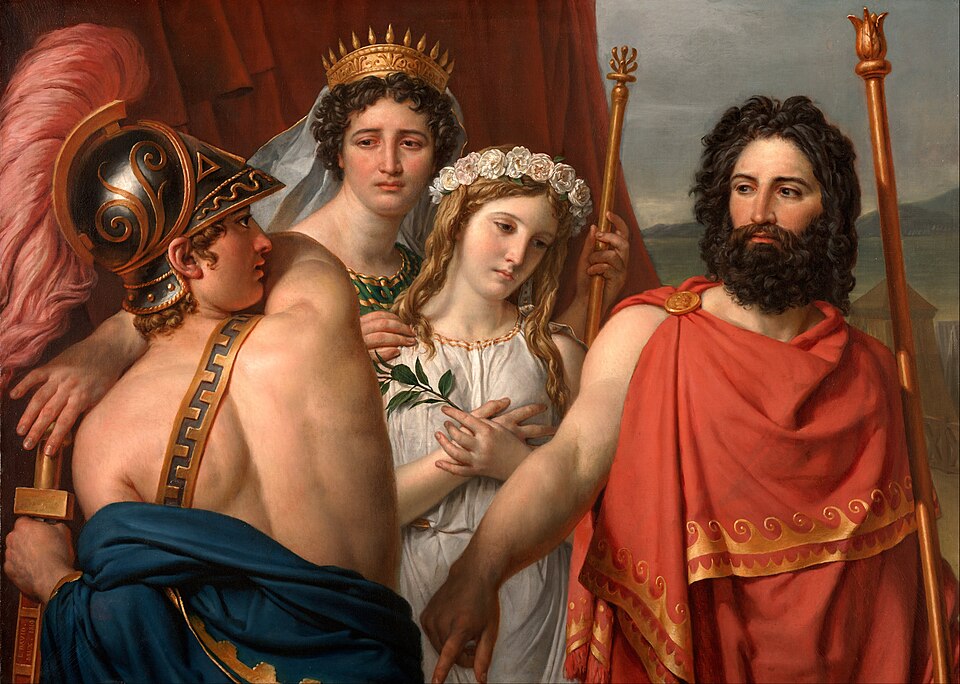
Para vingar a honra de seu irmão Menelau e iniciar a Guerra de Troia, o rei Agamêmnon reúne uma poderosa frota de navios e guerreiros. Entretanto, após ofender a deusa Ártemis, os ventos cessam e as embarcações ficam imobilizadas no porto de Áulis. O oráculo revela que somente o sacrifício de sua própria filha, Ifigênia, no altar da deusa, permitirá que os ventos voltem a soprar e que a expedição siga seu destino.
O dilema do presidente Lula não envolve, por enquanto, o sacrifício de sua própria prole, mas algo politicamente muito mais próximo de sua sobrevivência: o cumprimento das promessas populistas que sustentam seu projeto de poder. Diante da realidade econômica e fiscal, terá de escolher entre preservar seus compromissos eleitorais ou enfrentar os custos políticos de uma política orçamentária mais austera.
As funções fundamentais de um governo são proporcionar à sociedade segurança física, estabilidade jurídica e condições para a prosperidade econômica e social. Sob essa perspectiva, a qualidade da administração pública e a orientação política de seus governantes encontram na estrutura tributária uma de suas mais expressivas manifestações.
A tributação não é apenas um mecanismo de financiamento do Estado. É também um instrumento de distribuição de renda, de organização econômica e de definição das responsabilidades contributivas dos diferentes segmentos da sociedade.
Um sistema tributário sustentado majoritariamente por impostos indiretos tende a ser socialmente regressivo. Isso ocorre porque os tributos incidentes sobre o consumo comprometem proporcionalmente uma parcela maior da renda das classes menos favorecidas. O cidadão de baixa renda, ao consumir praticamente a totalidade de seus rendimentos, acaba suportando uma carga tributária proporcionalmente mais elevada do que aquela incidente sobre os segmentos economicamente privilegiados.
Em contrapartida, a tributação direta, quando estruturada segundo a capacidade contributiva, apresenta maior potencial de justiça fiscal. Entretanto, sua implementação exige ponderação. A definição das alíquotas, das bases de incidência e dos mecanismos de fiscalização precisa considerar não apenas a capacidade econômica dos contribuintes, mas também os efeitos sobre a poupança, o investimento, a produção e a competitividade nacional. É nesse ponto que a questão tributária deixa de ser exclusivamente distributiva e passa a envolver a própria capacidade de desenvolvimento de uma nação.
Jean-Baptiste Colbert, poderoso ministro das Finanças de Luís XIV, o Rei Sol, no século XVII, teria sintetizado a arte de tributar com uma metáfora que atravessou os séculos: “A arte da tributação consiste em depenar o ganso de modo a obter a maior quantidade de penas com o menor volume possível de grasnido.” A célebre frase, independentemente das controvérsias sobre sua formulação original, traduz uma realidade permanente da administração fiscal: existe um limite econômico e político para a capacidade contributiva da sociedade.
Uma tributação direta excessivamente onerosa, sobretudo quando concentrada sobre o capital produtivo e os investimentos, pode comprometer a formação de poupança interna, desestimular novos empreendimentos e favorecer a transferência de recursos para jurisdições fiscalmente mais competitivas. Em uma economia globalizada, na qual os capitais possuem elevada mobilidade, a política tributária precisa considerar os efeitos de suas decisões para além das fronteiras nacionais.
Isso não significa defender privilégios fiscais ou afastar a responsabilidade contributiva dos segmentos de maior patrimônio. Significa reconhecer que justiça tributária e eficiência econômica não são objetivos incompatíveis. Ao contrário, devem caminhar conjuntamente. É justamente nesse cenário que se insere a reforma tributária brasileira.
De um lado, a reorganização da tributação sobre o consumo, com a implantação do IVA dual, formado pela CBS e pelo IBS, poderá resultar em uma das maiores alíquotas nominais de imposto sobre o consumo entre os países. Embora a reforma tenha como objetivos simplificar o sistema, reduzir distorções e conferir maior transparência, permanece a preocupação com o peso efetivo da tributação sobre o consumidor e a atividade econômica.
De outro, as iniciativas de ampliação da tributação sobre a renda, os rendimentos do capital e o patrimônio acrescentam uma nova dimensão ao debate. A questão central não está na legitimidade de corrigir distorções ou ampliar a progressividade fiscal, mas na forma, na intensidade e nas consequências econômicas das medidas adotadas.
O risco está em construir uma estrutura tributária que pressione simultaneamente o consumo, a produção, a poupança e o investimento, sem que haja uma correspondente racionalização das despesas públicas.
A política fiscal do atual governo parece enfrentar justamente essa contradição. O crescimento das despesas, associado à manutenção e à ampliação de compromissos sociais e políticos, exige receitas cada vez maiores. Entretanto, aumentar continuamente a arrecadação não constitui, por si só, uma política sustentável de equilíbrio das contas públicas.
O problema fiscal brasileiro não pode ser examinado exclusivamente pelo lado da receita. É indispensável discutir a qualidade do gasto, a eficiência administrativa, a revisão de despesas e a compatibilidade entre os compromissos assumidos pelo Estado e sua efetiva capacidade financeira.
Políticas sociais são instrumentos legítimos e necessários de desenvolvimento. Contudo, sua sustentabilidade depende de uma economia capaz de produzir riqueza, gerar empregos, ampliar a produtividade e financiar, de maneira permanente, as responsabilidades do poder público.
Quando as despesas crescem sistematicamente acima da capacidade de financiamento do Estado, a conta acaba sendo transferida para a sociedade, seja por meio de maior tributação, seja pelo endividamento público, pelos juros elevados ou pela perda de confiança na estabilidade econômica.
O governo Lula encontra-se, portanto, diante de um dilema que transcende a disputa ideológica: preservar o modelo de compromissos políticos e eleitorais que sustenta sua administração ou reconhecer os limites econômicos e fiscais que condicionam sua execução.
Aumentar impostos pode oferecer alívio arrecadatório no curto prazo, mas não substitui uma política consistente de responsabilidade fiscal. Tampouco é razoável imaginar que o crescimento econômico possa ser sustentado indefinidamente por uma expansão das despesas públicas desacompanhada de ganhos de produtividade e eficiência.
Agamêmnon precisou decidir se sacrificaria aquilo que lhe era mais precioso para permitir que sua expedição prosseguisse. Lula, guardadas as proporções da tragédia mitológica, terá de decidir se sacrifica parte de suas promessas políticas ou se transfere à sociedade o custo de sustentá-las.
A diferença é que, na tragédia grega, o sacrifício recaía sobre uma pessoa. Na realidade econômica de uma nação, as consequências de decisões equivocadas podem alcançar gerações inteiras. O dilema de Agamêmnon não é simplesmente arrecadar mais, mas decidir quem pagará o preço das escolhas do governante.