A tributação mínima das altas rendas, criada pela Lei 15.270/2025, parte de uma intenção: aumentar a progressividade do Imposto de Renda. Acima de R$ 600 mil anuais, a alíquota mínima cresce até 10% para rendas de R$ 1,2 milhão ou mais.
Minha crítica é econômica, não jurídica.
O problema surge quando o sistema procura atingir essa alíquota mínima incluindo rendimentos que receberam tratamento tributário favorecido. Uma isenção não deveria ser vista apenas como dinheiro que o Estado deixou de arrecadar. Muitas vezes ela é instrumento de política econômica.
Se determinado investimento é favorecido porque financia infraestrutura, habitação, agricultura ou outra atividade considerada socialmente desejável, o benefício está associado ao uso do capital. Dinheiro é fungível: um milhão de reais aplicado no mesmo projeto produz o mesmo financiamento, tenha vindo de um contribuinte de renda média ou de um milionário.
Se o incentivo é excessivo, há soluções transparentes. Pode-se limitar o valor isento, reduzir a alíquota favorecida, estabelecer prazo ou criar um teto para o benefício. O Estado passa então uma mensagem clara: “quero incentivar esta atividade, mas apenas até determinado montante”.
É diferente de manter a preferência formal e neutralizar parte de seu efeito porque o investidor possui outras rendas. Nesse caso, mistura-se política redistributiva com política de alocação de capital.
A própria Lei 15.270 reconhece essa diferença. Ela exclui da base da tributação mínima aplicações incentivadas, como LCI, LCA, CRI, CRA e títulos ligados à infraestrutura. Isso preserva a lógica econômica desses incentivos. Mas outros rendimentos favorecidos entram na apuração, e os dividendos foram submetidos a um novo regime, inclusive com mecanismo destinado a limitar a tributação combinada entre empresa e acionista.
A questão central, portanto, não é se pessoas ricas devem pagar mais. Um imposto progressivo pode fazer isso. A questão é outra: devemos usar incentivos econômicos para redistribuir renda?
Se a sociedade deseja maior progressividade, que ela seja estabelecida de forma explícita. Se deseja rever uma isenção, que a reveja diretamente.
Uma boa política tributária deveria separar as duas decisões: quanto cada pessoa deve contribuir e quais atividades merecem ser incentivadas. Misturá-las reduz transparência, altera sinais de investimento e torna o sistema menos compreensível.
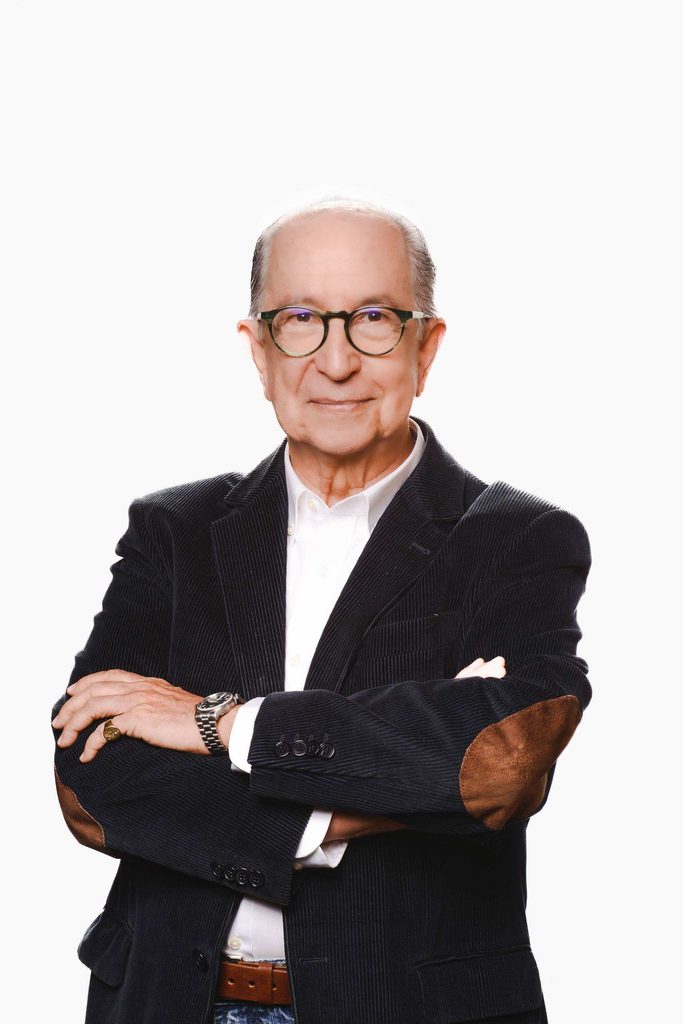
Doutor em Economia por Harvard, Marcos Cintra é atualmente professor titular da Fundação Getúlio Vargas e conselheiro do Instituto Atlântico.
Foi Vereador, Deputado Federal, Secretário Especial da Receita Federal do Brasil do Ministério da Economia, Presidente da Financiadora de Estudos e Projetos (FINEP), Secretário do Planejamento do Município de São Paulo, Secretário de Finanças do Município de São Bernardo do Campo, Secretário do Desenvolvimento Econômico e Trabalho do Município de São Paulo e Subsecretário de Ciência, Tecnologia e Inovação do Estado de São Paulo.