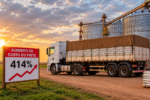
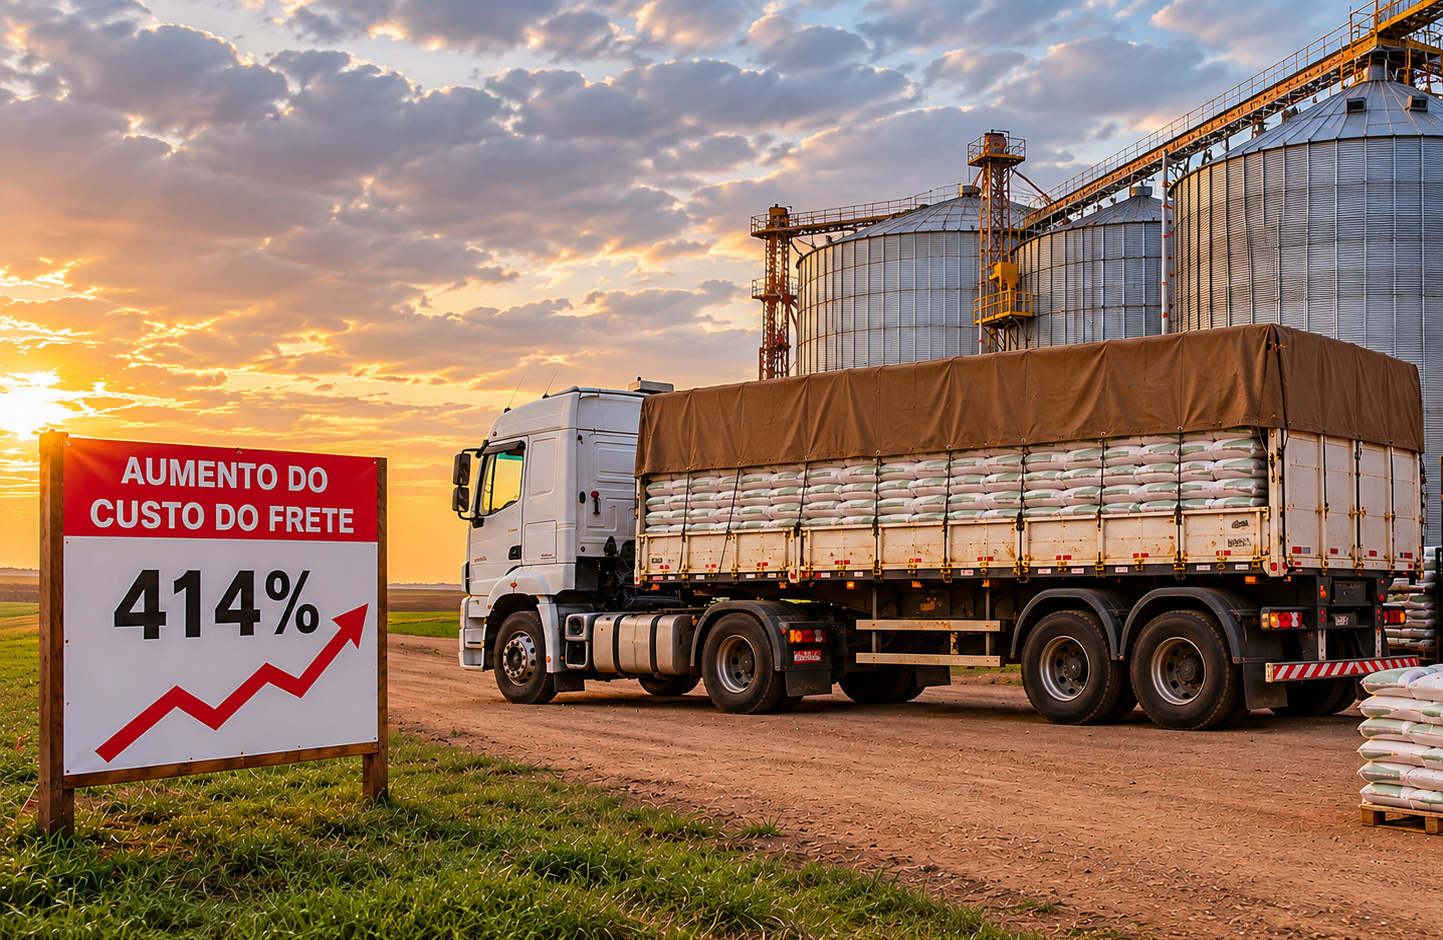
A Reforma Tributária brasileira, aprovada com promessas de simplificação e modernização, revela-se um instrumento de transferência de carga fiscal para setores já pressionados. O estudo da consultoria Rumo Brasil, baseado em dados de empresas que movimentam R$ 6,6 bilhões anuais em faturamento, documenta um aumento de 414% na tributação do transporte agrícola apenas com a implementação da Contribuição sobre Bens e Serviços (CBS). O impacto financeiro direto ultrapassa R$ 144 milhões.
O timing é particularmente problemático. O setor enfrenta simultaneamente três pressões: juros elevados que inviabilizam investimentos em renovação de frota, margens operacionais comprimidas pela competição e, agora, uma reforma tributária que penaliza justamente a estrutura que sustenta a logística agrícola brasileira.
A questão central não é a tributação em si, mas sua arquitetura. A CBS incide sobre a subcontratação – mecanismo estrutural do transporte rodoviário de cargas. Quando uma transportadora contrata outra para executar parte da operação, o novo regime reduz significativamente o aproveitamento de créditos fiscais. Isso não é um efeito colateral; é uma consequência direta do desenho regulatório. Empresas que operam com margens de 3% a 5% não absorvem aumentos de 414% sem repassá-los à cadeia.
O repasse é inevitável. Embarcadores, indústrias e distribuidoras enfrentarão pressão de preços. O consumidor final pagará a conta. Mas há um custo adicional, menos visível: o desestímulo ao investimento. Quando a perspectiva de lucro desaparece sob o peso tributário, empresas não renovam frotas, não modernizam processos, não expandem operações. A produtividade estagna.
A reforma também impõe custos administrativos substanciais. Controle documental mais rigoroso, revisão de processos internos, adequação de sistemas de gestão – tudo isso demanda recursos que transportadoras de médio porte mal conseguem mobilizar. Há um efeito concentrador: grandes operadores absorvem custos de conformidade; pequenos e médios saem do mercado ou se tornam dependentes de grandes.
O argumento de que a reforma simplifica o sistema não resiste ao exame. A CBS substitui PIS e Cofins, mas a dinâmica de créditos fiscais se torna mais complexa, não menos. Empresas precisam revisar contratos, renegociar com fornecedores enquadrados no Simples Nacional (que perdem benefícios), recalcular precificação. Simplificação é o oposto do que ocorre.
Há ainda a questão da previsibilidade. A regulamentação da reforma ainda está em andamento. Empresas operam sob incerteza regulatória, o que desestimula planejamento de longo prazo. Investimentos em infraestrutura logística exigem horizonte de 10, 15 anos. Quando as regras mudam a cada semestre, esse horizonte desaparece.
O setor agrícola é estratégico para a economia brasileira. Representa 27% do PIB, emprega milhões e gera divisas. Sua competitividade depende de logística eficiente. Uma reforma tributária que penaliza a logística é uma reforma que penaliza a agricultura. Indiretamente, penaliza também a indústria, o comércio e o consumidor.
A solução não é reverter a reforma – o sistema tributário brasileiro precisa de modernização. Mas é necessário reconhecer que o desenho atual transfere custos para setores que já operam sob pressão extrema. Uma reforma bem desenhada criaria incentivos para eficiência; esta cria incentivos para saída do mercado.
Algumas empresas já iniciaram adaptação antecipada. Isso reduz riscos, mas não elimina o problema estrutural: a reforma foi desenhada sem considerar adequadamente a realidade operacional de quem move a produção agrícola brasileira. Esse é um erro de política pública que terá consequências duradouras.
Doutor em Economia pela Harvard University (EUA), Marcos Cintra é professor titular da Fundação Getúlio Vargas, membro do Conselho de Altos Estudos de Finanças e Tributação da ACSP, membro do Conselho Superior de Economia da FIESP e conselheiro do Instituto Atlântico.
Foi Vereador, Deputado Federal, Secretário Especial da Receita Federal do Brasil do Ministério da Economia, Presidente da Financiadora de Estudos e Projetos (FINEP), Secretário do Planejamento do Município de São Paulo, Secretário de Finanças do Município de São Bernardo do Campo, Secretário do Desenvolvimento Econômico e Trabalho do Município de São Paulo e Subsecretário de Ciência, Tecnologia e Inovação do Estado de São Paulo.