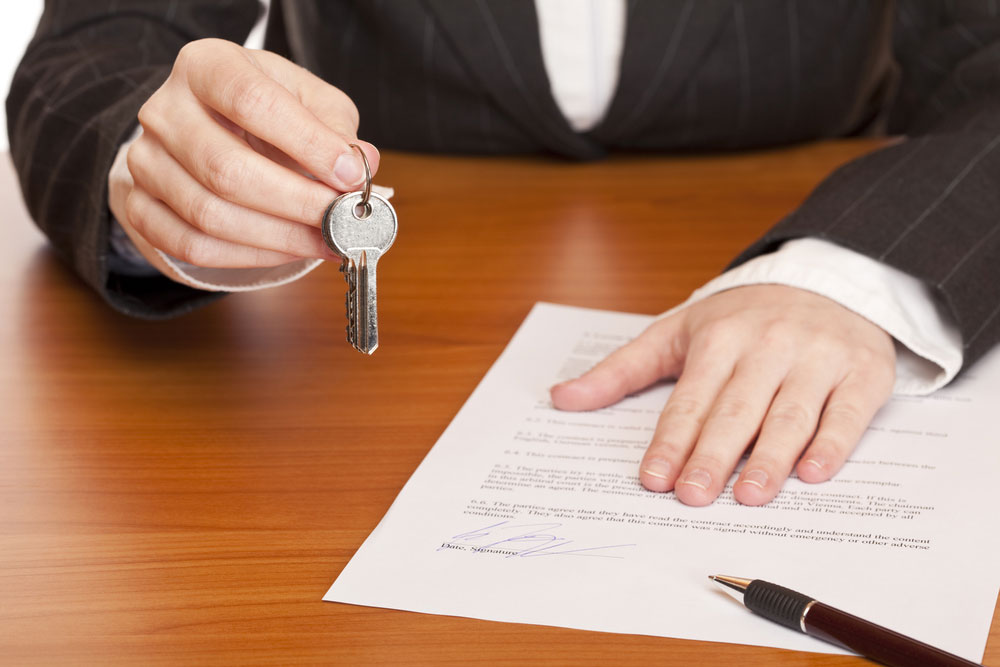
A reforma tributária, que oficialmente entrará em vigor em 2027, com o início da fase de transição, vem tirando o sono dos empresários, especialmente do ramo de lojas, restaurantes, academias, estacionamentos etc. que alugam os seus pontos comerciais, com destaque para os operadores de espaços em shopping center e afins.
Em resumo, tendo em vista que muitos locadores passaram a exigir a inclusão de cláusulas em seus contratos de locação, através das quais pretendem repassar aos inquilinos os custos com os tributos criados por conta da Reforma Tributária, criou-se uma celeuma sobre quem deve ser o responsável pelo encargo. Cumpre salientar que, por vezes, as redações dessas “cláusulas” acabam por provocar mais confusões, por exemplo nos casos em que utilizam nos textos termos como “aluguel líquido” ou “livres de tributação”, o que pode dar a entender que a intenção da disposição é que qualquer tributo ligado ao pagamento dos locativos seja arcado pelo locatário e não apenas os oriundos da reforma tributária.
A questão é que, com o advento da reforma tributária, haverá a incidência sobre a receita com aluguéis de 02 novos tributos, a saber o IBS – Imposto sobre Bens e Serviços e a CBS – Contribuição sobre Bens e Serviços, com uma redução de 70% na base de cálculo (as projeções são de uma alíquota efetiva entre 8% e 8,4%), os quais deverão ser destacados nas notas fiscais que a partir de agora passarão a ser emitidas pelos locadores. Em regra, conforme determina a Lei Complementar nº 214/2025, todas as pessoas jurídicas e físicas que têm receita com locação serão contribuintes dos novos tributos, salvo exceções (por exemplo, o locador pessoa física que possua 3 imóveis ou menos ou renda anual igual ou inferior a R$ 240.000,00).
Os contribuintes e, portanto, os responsáveis econômicos por esses novos tributos serão aqueles que auferem o rendimento na cadeia, ou seja, os prestadores de serviço, vendedores e os locadores.
Sob esse ângulo, se o contrato de locação vigente não prever o repasse desses tributos, o aluguel continuará no mesmo patamar e, se estiver nos regimes do lucro real, lucro presumido ou simples híbrido, o inquilino ainda se creditará dos valores pagos pelo locador a título de IBS e CBS.
Importante salientar que os locatários de imóveis residenciais ou comerciais não são obrigados a firmar aditamentos ou qualquer outro documento em função da reforma Tributária, no sentido de que os locadores deverão seguir todas as novas regras referentes as notas fiscais, tributos destacados etc., independentemente da assinatura ou não de aditivo ou novo contrato de locação.
O ponto central é que os locadores não podem, de forma unilateral, cobrar qualquer valor, acima do aluguel, em decorrência das mudanças trazidas pela Reforma Tributária, devendo os lojistas ficarem atentos nas celebrações dos contratos de locação, aditamentos e renovações.
*Daniel Cerveira, sócio do escritório Cerveira, Bloch, Goettems, Hansen & Longo Advogados Associados. Autor dos livros “Shopping Centers – Limites na liberdade de contratar”, São Paulo, 2011, Editora Saraiva, e “Franchising”, São Paulo, 2021, Editora Thomson Reuters Revista dos Tribunais, prefácio do Ministro Luiz Fux, na qualidade de colaborador. Consultor Jurídico do Sindilojas-SP. Colunista do site “Central do Varejo” e “Orbi News”. Coordenador da Comissão de Expansão e Pontos Comerciais da ABF – Associação Brasileira de Franchising. Membro da Comissão de Franquias da OAB/SP. Pós-Graduado em Direito Econômico pela Fundação Getúlio Vargas de São Paulo (FGV/SP) e em Direito Empresarial pela Universidade Presbiteriana Mackenzie. Atuou como Professor de Pós-Graduação em Direito Imobiliário do Instituto de Direito da PUC/RJ, MBA em Gestão em Franquias e Negócios do Varejo da FIA – Fundação de Instituto de Administração e Pós-Graduação em Direito Empresarial da Universidade Presbiteriana Mackenzie.