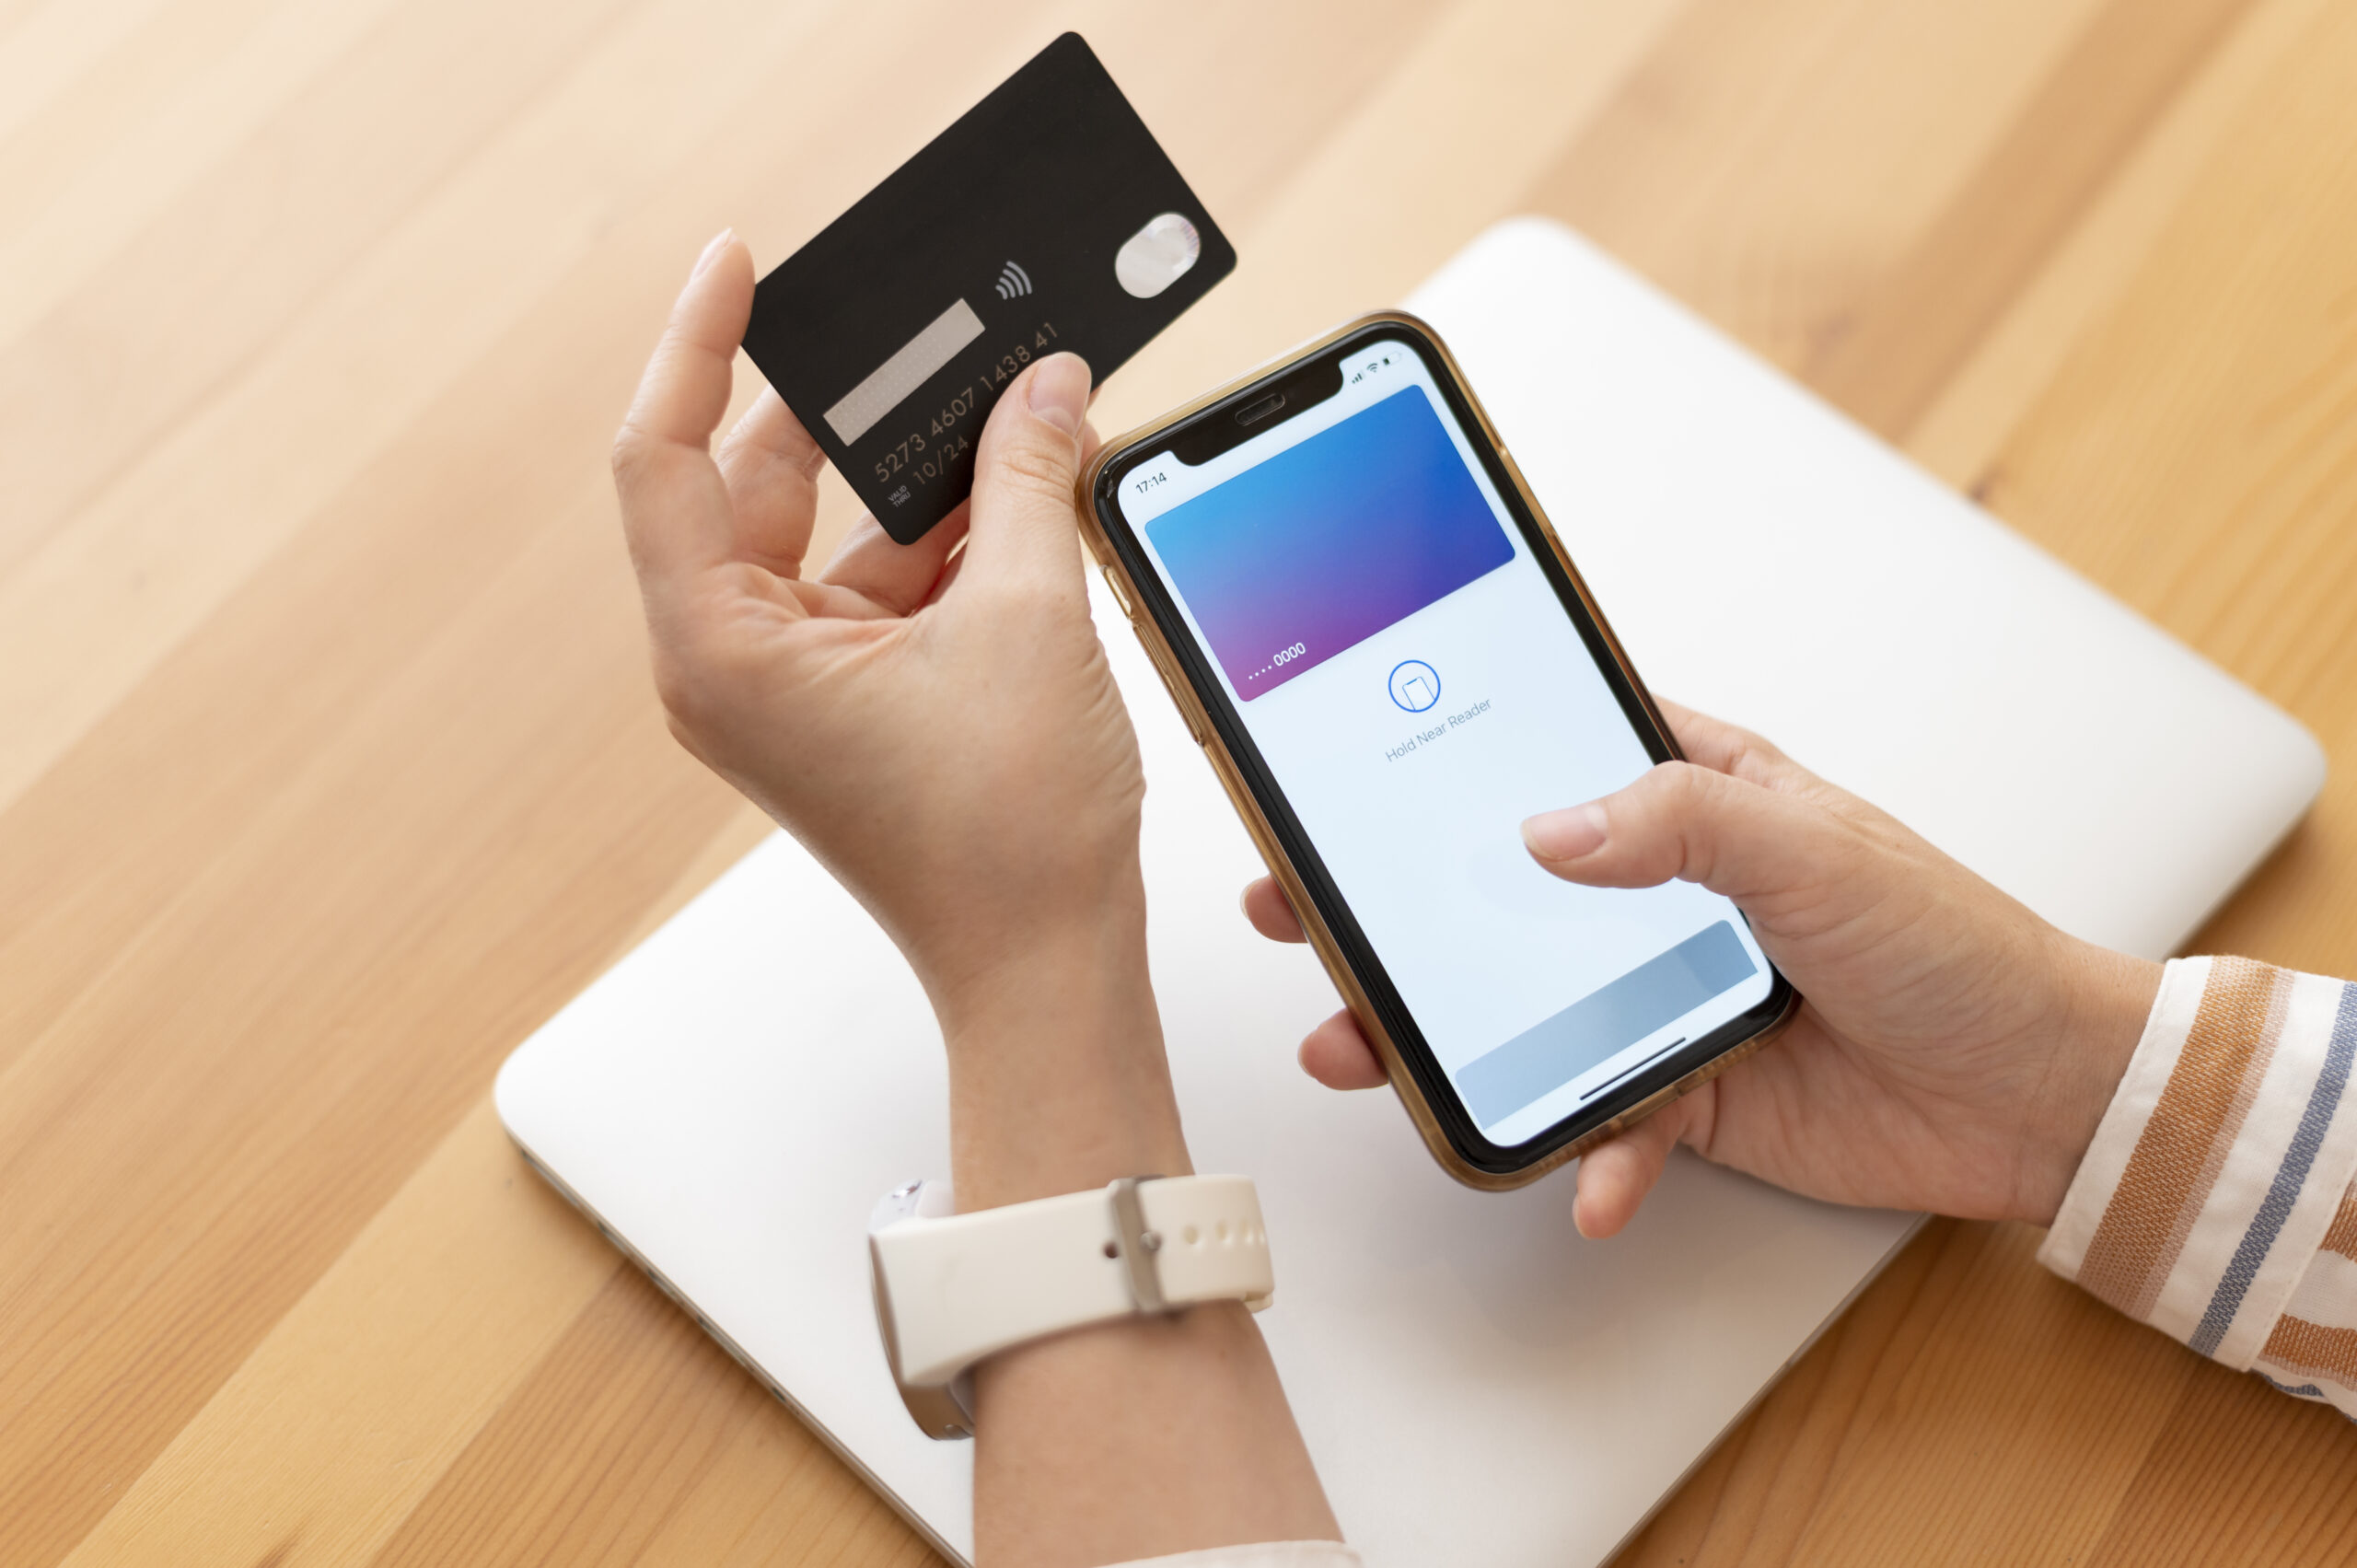
Durante décadas, a relação entre clientes e bancos começava praticamente da mesma forma: uma visita à agência. Era ali que se abria uma conta, contratava um serviço, resolvia uma pendência ou buscava orientação. A digitalização transformou esse cenário e, hoje, essa lógica se inverteu. Li a Pesquisa da Febraban de Tecnologia Bancária 2026 que mostra que 83% das transações bancárias no Brasil já são realizadas pelos canais digitais. O celular concentra sozinho 78% de todas as operações e, nos últimos cinco anos, o volume de transações via mobile banking cresceu 169%, chegando a 187,5 bilhões em 2025.
Isso me lembrou os dados mais recentes da Adjust sobre o comportamento do usuário, mostrando que o uso de aplicativos do setor continua acelerando na América Latina. Em 2025, vimos que as sessões cresceram 62% na região. No Brasil, o avanço chegou a 68% no primeiro trimestre de 2026, na comparação com o mesmo período do ano anterior. O dado mais interessante, no entanto, não é o crescimento dos downloads, mas a frequência de uso. Isso indica que esses aplicativos passaram a ocupar um espaço permanente na rotina das pessoas.
Abrir uma conta, fazer um Pix, acompanhar investimentos, solicitar crédito ou contratar um seguro acontecem em poucos minutos, diretamente pelo celular. O smartphone deixou de ser apenas um canal de atendimento para se tornar o principal ambiente de relacionamento entre clientes e bancos.
Essa transformação também mudou a dinâmica da concorrência. Durante muitos anos, fatores como localização, tamanho da rede de agências ou horário de funcionamento ajudavam a definir a escolha de uma instituição. Agora, a decisão passa por outros critérios, como a facilidade de uso, velocidade, estabilidade, segurança e personalização da experiência.
Na prática, isso significa que o relacionamento deixou de acontecer em contatos pontuais para se tornar contínuo. O gerente virou uma opção, geralmente posicionada ao final da página do aplicativo. Cada acesso representa uma oportunidade de fortalecer a confiança do cliente ou abrir espaço para que ele procure uma alternativa que entregue uma experiência melhor.
É justamente por isso que retenção e engajamento ganharam tanta relevância. Atrair novos usuários continua sendo importante, mas eu acredito que o verdadeiro diferencial está em construir uma experiência capaz de manter esse relacionamento ao longo do tempo. Quanto mais presente um aplicativo se torna na rotina das pessoas, maior tende a ser seu valor para o negócio.
Nesse contexto, dados deixaram de servir apenas para medir resultados. Eles passaram a orientar decisões importantes, como investimentos. Entender como os usuários navegam pelo aplicativo, quais funcionalidades concentram mais interação e em que momentos ocorre perda de engajamento permite desenvolver produtos mais aderentes ao comportamento do público.
A América Latina reúne características que favorecem essa evolução. A elevada adoção de smartphones, a consolidação de meios de pagamento instantâneo, como o Pix, e a rápida digitalização dos serviços criaram um ambiente em que grande parte da relação entre clientes e bancos acontece pelo celular.
Novas tecnologias, como inteligência artificial e Open Finance, continuarão ampliando essas possibilidades. Mas existe uma mudança que já parece consolidada. O aplicativo deixou de reproduzir a experiência da agência. Em muitos casos, ele passou a ser a própria experiência.
O banco não desapareceu. Apenas mudou de endereço. Hoje, ele está na palma da mão do cliente.
Fernando Cabral é diretor de Growth para a América Latina da Adjust.
Sobre a Adjust
A Adjust, empresa da AppLovin (NASDAQ: APP), é a plataforma de analytics utilizada por profissionais de marketing em todo o mundo para mensurar e crescer seus aplicativos em diferentes meios: dispositivos móveis, CTV e muito mais. A Adjust trabalha com empresas em todas as etapas de sua jornada mobile, desde marcas digitais até empresas tradicionais que estão lançando seu primeiro app. As poderosas soluções de medição e análise com tecnologia de IA da Adjust fornecem visibilidade e insights, enquanto soluções de deep linking e engajamento ajudam a impulsionar o ROI.